
𝐈𝐬𝐮 𝐥𝐞𝐛𝐢𝐡𝐚𝐧 𝐩𝐞𝐧𝐚𝐰𝐚𝐫𝐚𝐧 𝐚𝐭𝐚𝐮 𝐥𝐚𝐦𝐛𝐚𝐤𝐚𝐧 𝐫𝐮𝐦𝐚𝐡 𝐝𝐚𝐥𝐚𝐦 𝐩𝐚𝐬𝐚𝐫𝐚𝐧 𝐡𝐚𝐫𝐭𝐚𝐧𝐚𝐡 𝐌𝐚𝐥𝐚𝐲𝐬𝐢𝐚 𝐦𝐞𝐫𝐮𝐩𝐚𝐤𝐚𝐧 𝐬𝐚𝐭𝐮 𝐩𝐞𝐫𝐦𝐚𝐬𝐚𝐥𝐚𝐡𝐚𝐧 𝐤𝐫𝐢𝐭𝐢𝐤𝐚𝐥 𝐲𝐚𝐧𝐠 𝐬𝐞𝐫𝐢𝐧𝐠 𝐝𝐢𝐬𝐚𝐥𝐚𝐡 𝐭𝐚𝐟𝐬𝐢𝐫.
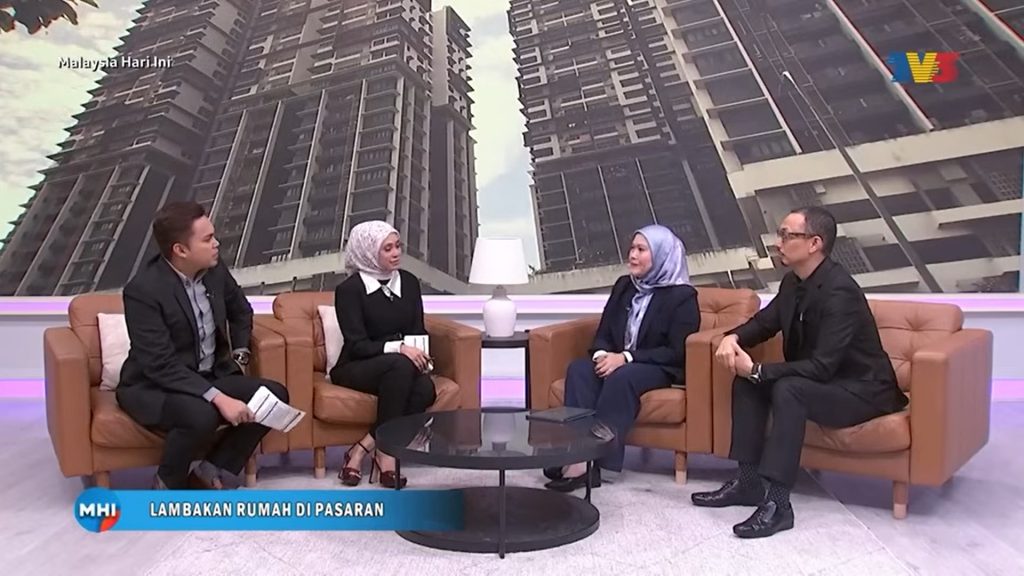
Melalui kupasan daripada pakar industri, Datuk Haji Ayat Isak dan Dr. Ainor Riza Mohamad Aini dalam Malaysia Hari TV3 baru-baru ini, berikut adalah ulasan mendalam mengenai realiti, punca, dan kesan daripada isu ini:
𝟏. 𝐑𝐞𝐚𝐥𝐢𝐭𝐢 𝐏𝐚𝐬𝐚𝐫𝐚𝐧: 𝐏𝐚𝐫𝐚𝐝𝐨𝐤𝐬 𝐊𝐞𝐦𝐚𝐦𝐩𝐮𝐚𝐧 𝐝𝐚𝐧 𝐏𝐚𝐬𝐚𝐫𝐚𝐧 𝐲𝐚𝐧𝐠 “𝐃𝐞𝐦𝐚𝐦”
Secara puratanya, harga rumah di Malaysia terus meningkat daripada **RM217,000 pada tahun 2010 kepada RM502,000 pada tahun 2025** (peningkatan sekitar 120% hingga 130% dalam tempoh 15 tahun). Meskipun pendapatan isi rumah juga dilaporkan meningkat pada kadar peratusan yang hampir sama, realitinya kemampuan rakyat untuk membeli rumah semakin mengecil.
Oleh sebab harga asas hartanah sudah sedia tinggi, kenaikan harga yang sedikit pun sudah cukup untuk meletakkannya jauh daripada jangkauan rakyat biasa. Isyarat ketidakseimbangan pasaran ini digambarkan oleh Datuk Haji sebagai fasa pasaran yang sedang “demam”.
𝟐. 𝐌𝐢𝐭𝐨𝐬 𝐑𝐮𝐦𝐚𝐡 𝐌𝐞𝐰𝐚𝐡 𝐯𝐬 𝐑𝐞𝐚𝐥𝐢𝐭𝐢 𝐋𝐚𝐦𝐛𝐚𝐤𝐚𝐧 𝐑𝐮𝐦𝐚𝐡 𝐌𝐮𝐫𝐚𝐡
Terdapat tanggapan umum bahawa lambakan rumah hanya berlaku pada kategori rumah mewah berharga jutaan ringgit. Walau bagaimanapun, data terkini daripada National Property Information Center (NAPIK) di bawah Kementerian Kewangan mendedahkan realiti sebaliknya:
* Jumlah rumah tidak terjual meningkat sebanyak **7.6%**, dengan trend peningkatan jangka panjang daripada 23,000 unit kepada 30,000 unit, dan kini mencecah **32,000 unit** pada suku tahun terbaharu.
* Fakta yang amat membimbangkan ialah kategori rumah tidak terjual paling tinggi sebenarnya adalah **rumah di bawah RM300,000**, yang menyumbang sebanyak **43%** daripada keseluruhan unit tidak terjual.
* Negeri Perak** mendahului carta jumlah rumah tidak terjual paling tinggi, diikuti oleh **Johor** dan **Selangor**.
𝟑. 𝐏𝐮𝐧𝐜𝐚 𝐔𝐭𝐚𝐦𝐚: 𝐌𝐞𝐧𝐠𝐚𝐩𝐚 𝐑𝐮𝐦𝐚𝐡 𝐌𝐚𝐦𝐩𝐮 𝐌𝐢𝐥𝐢𝐤 𝐓𝐢𝐝𝐚𝐤 𝐓𝐞𝐫𝐣𝐮𝐚𝐥?
Dr. Ainor Riza menjelaskan bahawa istilah “lebihan penawaran di sesetengah kawasan” adalah lebih tepat berbanding melihat lambakan secara menyeluruh. Ini berlaku disebabkan oleh gabungan beberapa faktor kritikal:
* Lokasi yang terlalu jauh:** Rumah mampu milik yang ditawarkan selalunya berada di pinggiran bandar, jauh daripada tempat kerja, sekolah anak-anak, dan kemudahan harian.
* **Kualiti dan spesifikasi produk:** Sesetengah kediaman yang dijual di bawah label “mampu milik” mempunyai saiz yang sangat terhad (seperti 400 kaki persegi) tetapi ditawarkan pada harga sekaki persegi yang sebenarnya tinggi.
* Sensitiviti pelabur:** Golongan pelabur sangat peka terhadap harga dan potensi pulangan (ROI). Apabila potensi pulangan hartanah tersebut tidak menarik, pelabur juga tidak akan membeli, sekali gus membiarkan unit-unit tersebut terus kosong.
Situasi ini disifatkan oleh Datuk Haji sebagai satu **”hukuman daripada rakyat”** kepada industri hartanah yang tidak membina kediaman berdasarkan apa yang rakyat mahu, perlu, dan mampu.
𝟒. 𝐁𝐮𝐝𝐚𝐲𝐚 𝐌𝐞𝐧𝐲𝐞𝐰𝐚 𝐁𝐞𝐫𝐛𝐚𝐧𝐝𝐢𝐧𝐠 𝐏𝐞𝐦𝐢𝐥𝐢𝐤𝐚𝐧 𝐑𝐮𝐦𝐚𝐡
Isu lambakan ini turut mencetuskan persoalan tentang masa depan pemilikan aset generasi muda:
* Menyewa bukan satu kehinaan: Menyewa rumah boleh menjadi strategi hidup sementara untuk membina kekuatan kewangan sebelum bersedia membeli. Di negara maju seperti Switzerland dan Jerman, kadar pemilikan rumah sememangnya sangat rendah. Di Jerman, hak penyewa dilindungi oleh undang-undang sewaan yang amat kuat, di samping wujudnya trauma sejarah Perang Dunia di mana kekayaan hartanah lenyap sekelip mata.
* Cabaran menyewa di Malaysia: Di Malaysia, ada penyewa yang terpaksa berkongsi bilik kerana ketidakmampuan kewangan. Menyewa juga mempunyai risiko ketidakstabilan, seperti terpaksa berpindah berkali-kali kerana pemilik mahu menjual unit sewaan. Sebaliknya, memiliki rumah sendiri menawarkan kestabilan dan keselamatan jangka panjang (“sekuriti hidup”) yang tidak boleh ditukar ganti dengan wang ringgit.
𝟓. 𝐏𝐞𝐥𝐮𝐚𝐧𝐠 𝐮𝐧𝐭𝐮𝐤 𝐏𝐞𝐦𝐛𝐞𝐥𝐢 𝐝𝐚𝐧 𝐍𝐚𝐬𝐢𝐡𝐚𝐭 𝐏𝐚𝐤𝐚𝐫
Di sebalik krisis lambakan ini, pembeli sebenarnya mempunyai **banyak peluang pemilikan** kerana bekalan yang banyak menyebabkan pemaju mula melaraskan harga serta menawarkan rebat. Walau bagaimanapun, pembeli dinasihatkan supaya:
* Mempersiapkan diri dengan ilmu:** Fahami kos-kos tersembunyi yang timbul selepas pembelian, seperti caj penyelenggaraan, cukai pintu, dan cukai tanah.
* Membuat kajian (homework):** Kaji dengan teliti potensi peningkatan nilai kawasan kediaman tersebut di masa depan.
* Membeli mengikut keperluan sendiri:** Jangan membuat keputusan pembelian berdasarkan tekanan sosial (seperti desakan rakan-rakan atau bakal ibu mertua) ataupun sekadar terpengaruh dengan pujukan ejen jualan.
Rumah ialah komitmen kewangan terbesar seumur hidup; ia boleh membawa kebahagiaan yang besar atau kesengsaraan yang besar jika tersalah langkah.

